Bir önceki yazımda fon krizi ve katılım finans kuruluşlarına değinmiş ve konuyu farklı açıdan başka yazılarda da değerlendireceğimi söylemiştim. Bu yazımda devam etmekte olan fon krizi ile ilişkili ancak daha geniş bir perspektiften sektöre bakmaya çalışacağım.
Türkiye’de İslami-faizsiz bankacılık 1985 yılında dönemin Başbakanı Turgut Özal’ın çıkardığı bir kararname ile aktif olarak başlamıştır. Bu tarih öncesinde de bazı uygulamalar olsa da klasik şubeli bankacılığın başlangıcı 1985 yılıdır. O tarihten buyana 41 yıl geçmiş. Bu süre, bir sektörün oturması ve kurumsallaşması için yeterlidir. Ancak günümüzde Katılım Bankacılığı olarak adlandırılan İslami-faizsiz bankacılık sistemi ne yazık ki halen istenilen kurumsallaşmayı sağlayamamıştır. Bunun ekonomik ve siyasi, sektör içi ve dışı birçok nedeni vardır elbet. Burada suçlu aramaktan ziyade genel nedenler üzerinden mevcut durumun tespitini yapmaya çalışacağım.
Topluca görülebilmesi için sektördeki bankaların durumunu aşağıdaki tabloda özetledim;
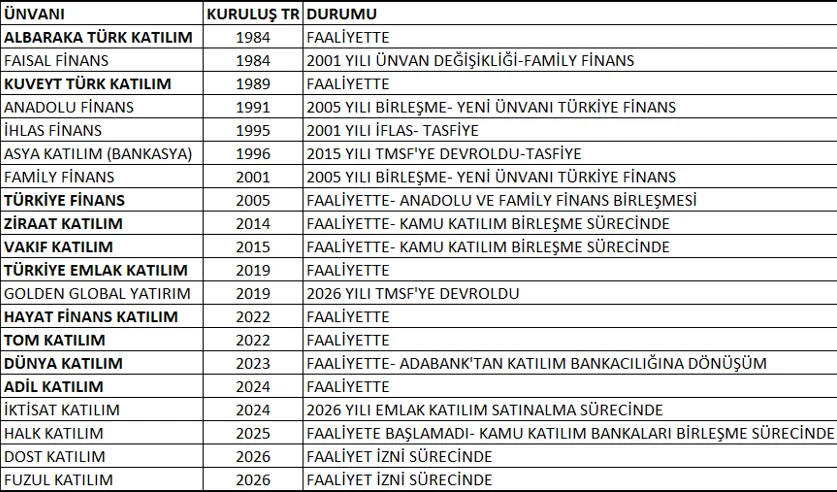
Yukarıdaki tablo ışığında sektörle ilgili tespitlerimi kısaca şöyle özetleyebilirim;
*Halihazırda 41 yılda 20 faizsiz banka kurulmuş ve şu anda BDDK verilerine göre 10 banka faaliyette. Sektörün yarısı!
* Faisal Finans 2001 yılında isim değişikliği ile Family Finans olmuş ve 2005 yılında Anadolu Finans ile birleşerek Türkiye Finans’a dönüşmüş. Birleşme ile bir banka sektörden elenmiş.
* 2001 krizi ile sektörün önemli bir bankası olan İhlas Finans batmış ve tasfiye edilmiş.
* Bankasya Fetö’den dolayı TMSF ye devrolmuş ve tasfiye edilmiş.
* Golden Global (Listedeki tek faizsiz yatırım bankasıdır) 2026 da TMSF’ye devredilmiş.
* İktisat Katılım Bankası, son fon krizinin merkezinde yer alan Pusula Holding bünyesindeki katılım bankası. Emlak Katılım Bankası tarafından satın alma sürecinde.
* Kamu katılım Bankalarından Ziraat, Vakıf ve Halk Katılım bankaları birleşme sürecinde.
Burada Kamu Katılım Bankalarına bir parantez açalım. Ben birleşme kararının doğru olmadığı kanaatindeyim ve birleşmemeleri gerektiğini daha önceki yazılarımda da gerekçeleri ile söyledim. Son gelişmeler dikkate alınır ve inşallah bu karardan vaz geçilir. Sektördeki aktörlere baktığımız zaman sermayesi ve yönetimi güçlü, kamu desteği olan katılım bankalarının bu sektörde varlık göstermesi güven ve itibar açısından çok önemli.
Yukarıdaki bilgiler bize sektörde çok fazla giriş çıkış olduğunu gösteriyor. Kamu birleşmesi de gerçekleşirse 8 banka oyun dışı kalmış olacak. Son dönemde faaliyet izni bekleyen iki bankayı dikkate almazsak neredeyse sektörün yarısı. Bu oran, bankacılık gibi güven ve istikrarın önemli olduğu bir yer için çok fazla. 2001 krizi hariç konvansiyonel mevduat bankacılığında görülmeyen bir durum.
Sektörde yaşanan tasfiye, devir, birleşmeler katılım bankacılığının güven, istikrar ve sürdürülebilirlik açısından henüz istenilen seviyede olmadığını gösteriyor.
Sermaye ve Sahiplik Meselesi
Türkiye’de faaliyet gösteren katılım bankalarının sahiplik durumuna baktığımızda ilk kurulan bankaların tamamının Arap-Körfez sermayeli olmaları. Faizsiz bankacılık oralarda bizden daha eski. Sermaye de orada.
Bu sisteme gönül vermiş insanların da gayret ve temasları ile bu sermayeler Türkiye’de faizsiz bankacılığı başlattı. Dikkat edilirse bu oyuncular sektörün en eskileri ve halen de Türkiye’de faizsiz bankacılık yapmaya devam ediyorlar. Sektör açısından bu çok önemli. Bence güçlü guruplardan, Körfez olur başka ülke olur Türkiye’ye yeni aktörler çekilebilmeli. Stabilite ve sürdürülebilirlik açısından önemli olacağı kanaatindeyim. Kuveyt Türk, Albaraka, Türkiye Finans bu sermaye yapılarından dolayı istikrarlı olarak yollarına devam ediyorlar.
Bu sektöre girmesine sevindiğim ve güçlü şekilde devam etmesi gerektiğine inandığım diğer sermaye gurubu ise Devlet. Kamu katılım bankaları mutlaka ve sayıca fazla olarak sektördeki varlığını korumalı. Sektörün buna ihtiyacı var. Nasıl ki mevduat bankacılığında devletin sektörde ağırlığı varsa burada da olmalı.
Diğer kesim ise yerli özel sermaye. Bu gurup son dönemde ağırlıklı olarak sektöre girmeye başlamıştır. Bugüne kadar neden yoktular sorusu sorulabilir. Bazı kesimler denedi ancak başarılı olamadı, sürdüremedi. Yeni girenler de sermaye birikimini son dönemde sağlayabildi.
Ayrıca bu sektör son dönemlerde olduğu gibi devlet tarafından desteklenmedi, yok sayıldı, itilip kakıldı. Özellikle 1985-2005 döneminde özellikle siyasi olarak faizsiz bankacılık sahipsiz bırakılmış ve konvansiyonel bankalarla rekabette geride kalmıştır. Tabiri caiz ise bankadan sayılmamışlardır. Böyle bir sektöre para yatırmak yerli sermaye için kolay değildir. Ancak Cumhurbaşkanımız Sayın Erdoğan’ın katılım finans sektörüne olan inancı ve desteği ile sektör son dönemde hareketlenmiş ve teşviklerle yeni ve yerli oyuncular girmeye başlamıştır.
Burada dikkat edilmesi gereken husus, bu sektöre girecek yerli sermayenin kısa vadede para kazanma ve zengin olma tutkusunun olmaması. Bankacılık sıkı denetlenen ve kârı patronların cebine koymanın kolay olmadığı bir sektör. Denetim sıkı, rekabet fazla. Bu nedenle güçlü sermaye guruplarına ihtiyaç var.
Banka sahipleri yeri geldiğinde sermaye artışlarına kaynak sağlayabilmeli. Kuruluş sermayesi de bir müddet sonra yetmeyebilir. Sınırlı sermayeyle, piyasadan toplanacak mevduatla çarkı döndürmek kolay değil. Sermaye güçlü değilse bu sefer bankanın satılması, birleşmesi gibi istenmeyen durumlar ortaya çıkabilir.
Son dönemlerde bu sektöre giren guruplar içinde tasarruf finansman şirketlerini görüyoruz. Ben Katılım Bankalarının tasarruf finansman şirketi kurarak ekosistemde entegre bir finans ağı kurmalarını istemiştim ama Emlak Katılım hariç yapan olmadı. Tam tersi olmaya başladı.
Son gelişmeler yerli özel sermayenin katılım finans Sektöründe en zayıf sermeye gurubu olduğunu gösteriyor. Burada güçlü sermaye guruplarının girmesi ya da güç birliği yapmaları daha iyi olur gibi. Bu sektöre girişin çok kolay da olmaması lazım. Giren bir bankanın da olağanüstü şartlar haricinde çıkmaması lazım. Devlet burada kriterleri sıkılaştırabilir.
Yeni Bir Alan “Dijital Katılım Bankacılığı”
Son dönemde kurulan katılım bankalarının ağırlıklı dijital ve şubesiz olması dikkat çekici. Faaliyetteki 10 bankanın 3’ü dijital. Sadece genel müdürlük yapıları var. Faaliyetlerini dijital kanallar üzerinden sürdürüyorlar. Maliyet etkin bir bankacılık anlayışı üzerine kurulu şube yapılarının maliyetini üzerine almamış, dağıtım kanalına ve reklama ağırlık veren bir yapı. Faizli mevduat bankalarında da birkaç örnek var ama katılım bankacılığı bu konuda daha hızlı gibi.
Ancak bu yeni modelin ne kadar işleyeceğini zaman gösterecek. Dijital bankaların finansallarını incelediğimde istenilen kârlılık durumlarının gerisinde kaldıklarını görüyorum. Bu durum onları zorlayacak. Doğru mu yaptık acaba diye soruyor olabilirler.
Ben dijital kanalların bir banka tarafından etkin kullanılması gerektiğini düşünüyorum ancak tamamen dijital tutar mı? Göreceğiz. Sektördeki bir katılım bankasının üst düzey yöneticinin, “Şubesiz bir banka hayal etmiyoruz” sözü aklıma geldi. Bilgi ve tecrübeye yaslanarak söylenmiş bir söz diye düşünüyorum. Bankacılıkta müşteriye temas çok önemli.
Katılım Bankacılığı Kanunu
Yukarıdaki manzara bize kapsamlı ve sektöre yön verip, büyümesine katkı sağlayacak bir mevzuat ihtiyacına işaret ediyor. Bu açıdan hazırlıkları yapılan katılım finans kanununun bir an önce hayata geçirilmesi gerekmektedir.
Dr. Yüksel Keleş/TİMETÜRK